

AI 摘要
- 中國半導體大廠正研發背部供電技術並評估用於先進製程。
- 相關關鍵原子層沉積設備已完成初步技術驗證。
- 該技術大幅改變製程工藝且目前尚無具體量產時間表。
在極紫外光(EUV)微影設備獲取受限的背景下,中國半導體產業鏈正尋求多元架構路徑以突破先進製程瓶頸。除了全環繞閘極(GAA)電晶體架構,晶片電路布局層面的「背部供電網路」(Backside Power Delivery Network,簡稱 BSPD 或 BSPDN)也成為近期產業研發的重點方向。
BSPD 技術架構與 PPA 效益
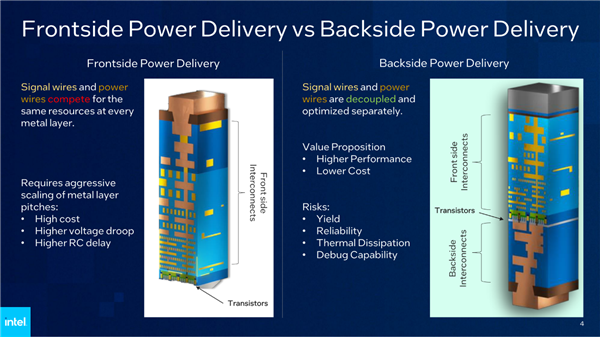
BSPD 與改變電晶體通道結構的 GAA 屬於不同維度的技術演進。傳統晶片設計將訊號線與電源線皆配置於晶圓正面,容易造成線路擁擠與訊號干擾;BSPD 則將供電網路轉移至晶片背面,藉此釋放正面的佈線空間,並改善整體繞線彈性。
根據業界資料,導入背部供電技術可大幅縮短供電路徑、減小晶片面積並提高邏輯密度。背部較為充裕的空間亦能顯著降低電壓降(IR Drop),進而提升開關頻率與整體運算效能。在不同的衡量標準下,BSPD 技術對晶片的效能、功耗與面積(PPA)可帶來約 10% 至 30% 的綜合改善。
全球半導體大廠布局現況
國際晶圓製造領導廠商近年已陸續將背部供電架構排入先進製程藍圖,惟各家技術命名與落地時程各有不同:
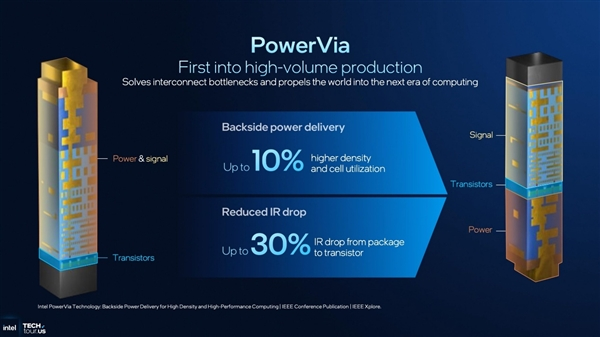
- Intel:以「PowerVia」命名其背部供電架構,率先導入於其 Intel 18A 製程節點。官方數據顯示,該技術提升了約 10% 的晶片密度與電路利用率,同時使電壓降降低約 30%。
- 台積電(TSMC):將其技術命名為超級電網(Super Power Rail, SPR)。原先規劃於 2 奈米(N2)節點導入,最新進程則調整至預計於 2026 年量產的 A16 製程節點,主要鎖定高效能運算(HPC)市場,傳出 NVIDIA 下一代架構 GPU 將首發採用。
- 三星電子(Samsung Electronics):原先亦計畫在 2 奈米世代導入 BSPD,但目前推行進度出現調整,市場預估可能遞延至 1.4 奈米相關節點。
中國供應鏈推進驗證 量產時程仍具挑戰
據報導,中國半導體製造與設備領域的指標企業正著手將 BSPD 技術導入 7 奈米至 5 奈米製程的驗證。相關供應鏈生態包含晶圓代工廠中芯國際(SMIC),以及半導體設備廠商中微半導體(AMEC)與北方華創(Naura)。其中,用於背部供電製程關鍵步驟的原子層沉積(ALD)設備據悉已通過初步驗證。
然而,BSPD 與 GAA 均涉及極為複雜的晶圓薄化、晶圓對準以及微米級穿矽孔(TSV)製造工藝,對晶圓代工流程帶來重大改動。業界分析指出,目前中國供應鏈尚無明確的量產時間表,實際大規模應用可能仍需配合未來等效 2 奈米技術節點的成熟,技術研發與商用落地之間仍有相當距離需要克服。
Reference Link : news.mydrivers.com